Pró-labore é a remuneração paga ao sócio pelo trabalho que ele exerce na empresa. Para um dev que abriu CNPJ e continua programando, atendendo clientes ou administrando o negócio, essa retirada precisa ser separada do dinheiro que sai da empresa como distribuição de lucros.
Organizar essa diferença melhora a contabilidade, reduz a mistura entre pessoa física e pessoa jurídica e ainda pode influenciar o Fator R de atividades sujeitas à regra.
A Contador Direto organiza pró-labore, folha e rotina fiscal para empresas de tecnologia.
Em resumo
Pró-labore significa remuneração pelo trabalho do sócio. Ele não é salário de empregado e não cria automaticamente direitos trabalhistas como férias, décimo terceiro salário e Fundo de Garantia do Tempo de Serviço, FGTS.
Também não é a mesma coisa que distribuição de lucros. Pró-labore remunera o trabalho. Lucro é resultado da empresa depois da apuração contábil.
Quem trabalha na empresa precisa olhar para o pró-labore
Sócios que efetivamente trabalham na operação devem ter a remuneração tratada de forma coerente com a atividade exercida. Isso vale para quem programa, lidera equipe, vende, atende cliente ou administra a empresa.
O valor precisa fazer sentido para a função e para a capacidade financeira do negócio. Não existe um número universal para todo dev.
Pró-labore tem contribuição previdenciária
O sócio que trabalha na empresa é segurado contribuinte individual. Quando o contribuinte individual presta serviço a uma empresa, a responsabilidade pelo recolhimento previdenciário é da empresa. Em regra, a contribuição do segurado é de 11% sobre a remuneração, observados os limites previdenciários.
A contribuição patronal da empresa depende do regime tributário e do enquadramento da atividade. Por isso, não é correto aplicar uma única regra de custo patronal a toda empresa de tecnologia.
Pode haver imposto de renda
Dependendo do valor e da base tributável, o pró-labore também pode ter retenção de Imposto de Renda da Pessoa Física, IRPF, conforme a tabela vigente e as deduções aplicáveis.
Isso reforça a importância de calcular o efeito completo antes de aumentar o pró-labore por motivo tributário.
Pró-labore e Fator R
Para atividades sujeitas ao Fator R, o pró-labore faz parte da folha considerada na relação entre folha e receita. Por isso, ele pode influenciar se a receita fica no Anexo III ou no Anexo V.
Mas aumentar pró-labore só para tentar alcançar 28% pode elevar contribuição previdenciária e eventual imposto de renda. A economia precisa ser avaliada no conjunto.
Use o simulador de Fator R da Contador Direto para comparar o efeito do pró-labore sobre a tributação. Simulador de Fator R da Contador Direto
Pró-labore não é distribuição de lucros
Distribuição de lucros depende de resultado apurado. Para empresas do Simples Nacional, a Receita Federal prevê tratamento de isenção dentro das condições legais e permite evidenciar lucro superior aos limites presumidos quando a pessoa jurídica mantém escrituração contábil que demonstre esse resultado.
Por isso, transferir qualquer valor da conta empresarial para a conta pessoal e chamar de ‘lucro’ não é uma boa prática.
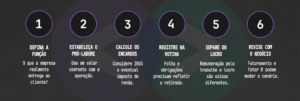
Uma rotina simples de retirada
- Defina a função exercida pelo sócio.
- Estabeleça um pró-labore compatível com a realidade da empresa.
- Registre a remuneração na rotina de folha e obrigações aplicáveis.
- Separe pró-labore de reembolsos e distribuição de lucros.
- Revise o valor quando faturamento, função ou Fator R mudarem.
Perguntas frequentes
Pró-labore é obrigatório para todo sócio?
A análise depende da atuação do sócio. Quem trabalha efetivamente na empresa deve ter a remuneração tratada de forma compatível com as regras previdenciárias e fiscais aplicáveis.
Pró-labore tem FGTS?
Não automaticamente. Pró-labore não é salário de empregado e não gera, por si só, os mesmos direitos trabalhistas.
Posso tirar todo o dinheiro como lucro?
Não é correto tratar toda retirada como lucro sem apuração contábil. Lucro e remuneração pelo trabalho têm naturezas diferentes.
Pró-labore ajuda no Fator R?
Pode ajudar porque integra a folha considerada pela regra, mas o impacto deve ser comparado com os encargos da própria remuneração.
Pró-labore organizado deixa o caixa mais previsível
Quando pró-labore, impostos e lucro são separados desde o início, o sócio entende melhor quanto a empresa gera e quanto ele realmente pode retirar. Contabilidade completa da Contador Direto