DAS significa Documento de Arrecadação do Simples Nacional. Para uma empresa de tecnologia optante pelo Simples, ele é a guia usada para recolher os tributos apurados no regime. O valor não é fixo para toda empresa: depende da receita, da atividade, da faixa e do tratamento tributário aplicado.
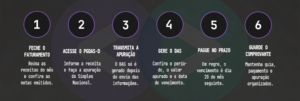
Para um dev PJ, a rotina costuma seguir quatro movimentos: fechar o faturamento do mês, transmitir a apuração no PGDAS-D, gerar o DAS e pagar dentro do prazo. A guia é simples; a apuração que vem antes dela precisa estar correta.
Se você quer deixar essa rotina mensal organizada, a Contador Direto acompanha impostos, pró-labore, notas e obrigações de empresas de tecnologia.
Em resumo
O DAS reúne tributos abrangidos pelo Simples Nacional, como IRPJ, CSLL, PIS/Pasep, Cofins, ISS, ICMS e Contribuição Patronal Previdenciária, quando aplicáveis ao caso. Nem todos aparecem em toda empresa e existem situações em que determinados recolhimentos seguem regras próprias.
O pagamento normal vence no dia 20 do mês seguinte ao período de apuração. Quando não há expediente bancário no dia 20, a regra geral desloca o vencimento para o primeiro dia útil seguinte.
1. O DAS nasce da apuração no PGDAS-D
Para Microempresas e Empresas de Pequeno Porte optantes pelo Simples Nacional, o Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório, PGDAS-D, é usado para informar a receita mensal e calcular o valor devido.
A Receita Federal informa que o DAS só pode ser gerado depois que a apuração é efetuada e transmitida. Ou seja: não é uma guia que você simplesmente imprime sem declarar o período.
2. Feche o faturamento antes de calcular
Antes de entrar no sistema, confira notas emitidas, valores recebidos quando a empresa usa regime de caixa, cancelamentos e a classificação das receitas. Uma descrição fiscal ou uma segregação errada pode mudar o resultado da apuração.
Para devs, isso é especialmente importante quando a empresa mistura desenvolvimento sob encomenda, consultoria, suporte, software próprio ou receita do exterior.
3. Mesmo sem receita, a apuração precisa ser enviada
A ausência de faturamento em um mês não dispensa a empresa optante de informar esse fato no PGDAS-D. Em 2026, o prazo mensal para transmitir as informações continua sendo o dia 20 do mês seguinte ao período de apuração.
4. Quando pagar o DAS
A regra geral do Simples Nacional prevê vencimento no dia 20 do mês subsequente àquele em que a receita foi auferida, no regime de competência, ou recebida, no regime de caixa. Para setembro de 2026, por exemplo, a agenda oficial mantém essa lógica e informa que, se não houver expediente bancário no dia 20, o pagamento vai para o primeiro dia útil seguinte.
O ideal é não usar o dia do vencimento como dia de apuração. Fechar os dados antes reduz o risco de descobrir erro de nota, receita ou folha quando já não há tempo para corrigir com tranquilidade.
5. O que acontece se o pagamento atrasar
DAS pago depois do vencimento fica sujeito a encargos legais. A guia deve ser recalculada no sistema com os acréscimos aplicáveis antes do pagamento.
Também existe um cuidado separado com a apuração. A partir de 1º de janeiro de 2026, as novas regras de multa por atraso do PGDAS-D passaram a considerar o descumprimento do prazo mensal. Por isso, pagar e declarar são partes diferentes da mesma rotina.
6. DAS não é o mesmo que imposto fixo
No MEI existe uma lógica mensal fixa própria do Simei. Já para uma ME ou EPP do Simples Nacional, o DAS é resultado do cálculo da receita e das regras do anexo aplicável. Por isso, um dev não deve assumir que pagará sempre o mesmo valor.
Atividade, faturamento acumulado e Fator R podem mudar o anexo e a alíquota efetiva. Em atividades sujeitas ao Fator R, folha e receita precisam ser acompanhadas ao longo dos últimos 12 meses.
7. Como organizar a rotina sem transformar o fim do mês em correria
- Feche notas e receitas alguns dias antes do vencimento.
- Separe receitas por atividade quando houver mais de uma linha de negócio.
- Confira pró-labore e folha antes da apuração quando o Fator R se aplicar.
- Transmita o PGDAS-D antes de gerar a guia.
- Guarde DAS, comprovante de pagamento e memória da apuração.
- Revise o regime tributário quando a empresa crescer ou mudar de modelo de receita.
Perguntas frequentes
Todo dev PJ paga DAS?
Não. O DAS é usado por empresas optantes pelo Simples Nacional. Empresas em outros regimes recolhem tributos por outras guias e sistemáticas.
O DAS sempre vence no dia 20?
A regra geral é o dia 20 do mês seguinte. Se não houver expediente bancário, o vencimento vai para o primeiro dia útil seguinte. Prorrogações excepcionais podem ocorrer e devem ser conferidas quando publicadas.
Posso gerar DAS sem transmitir o PGDAS-D?
Não. A orientação oficial do Simples Nacional informa que o DAS é gerado depois da apuração e transmissão.
Sem faturamento eu não preciso fazer nada?
A empresa optante ainda precisa informar a ausência de receita dentro do prazo no PGDAS-D.
DAS organizado é parte da rotina, não uma emergência mensal
Quando faturamento, notas, folha e apuração estão atualizados, a guia deixa de ser uma surpresa. Para o dev, isso significa menos tempo resolvendo imposto em cima do prazo e mais clareza sobre o custo real da empresa.
Para entender como o Fator R pode alterar a tributação de algumas atividades de tecnologia, use o Simulador de Fator R da Contador Direto.
Se quiser comparar regimes, acesse também o Simulador Simples Nacional x Lucro Presumido.