A Nota Fiscal de Serviços Eletrônica, NFS-e, é o documento fiscal usado para registrar uma prestação de serviços. Para um dev PJ, ela transforma o que está no contrato em um documento fiscal: quem prestou, para quem, qual serviço foi realizado, qual valor foi cobrado e quais regras tributárias se aplicam.
Em 2026, a emissão está em transição para o padrão nacional. Isso exige atenção porque, até 31 de outubro de 2026, a rotina ainda pode depender do município e do enquadramento da empresa. Para microempresas e empresas de pequeno porte do Simples Nacional, o Emissor Nacional passa a ser obrigatório a partir de 1º de novembro de 2026.
Se você quer emitir notas com o cadastro, o serviço e a tributação alinhados, a Contador Direto acompanha a rotina fiscal de devs e empresas de tecnologia.
Em resumo
A NFS-e formaliza a prestação de serviços e tem validade jurídica. Ela não é apenas um recibo: integra a rotina fiscal da empresa e pode alimentar a apuração do ISS, do Simples Nacional e outras obrigações.
O ponto mais importante em setembro de 2026 é evitar a generalização de que ‘todo mundo já emite pelo mesmo portal’. A plataforma nacional existe e todos os entes federados aderiram ao sistema, mas o uso operacional pelo contribuinte depende das regras vigentes para o município e para o regime da empresa até a data obrigatória aplicável.
1. NFS-e não é a mesma coisa que invoice
A invoice é um documento comercial usado com frequência em operações internacionais. A NFS-e é um documento fiscal brasileiro. Em uma prestação para o exterior, os dois podem coexistir, cada um com função diferente.
2. O emissor pode mudar conforme o município e o enquadramento
O Portal Nacional da NFS-e oferece emissão web, aplicativo e integrações por API. Municípios podem usar produtos nacionais ou compartilhar documentos próprios com o ambiente nacional.
Para ME e EPP optantes pelo Simples Nacional, a Resolução CGSN nº 191/2026 definiu o uso obrigatório do Emissor Nacional a partir de 1º de novembro de 2026. Até lá, vale conferir o procedimento vigente no município da empresa.
3. A nota precisa descrever o serviço real
Desenvolvimento sob encomenda, consultoria, suporte, licenciamento e outras atividades de tecnologia não devem ser descritas de forma genérica se o contrato e o cadastro mostram outra operação. A descrição da nota, a atividade cadastrada e o serviço efetivamente prestado precisam conversar.
4. CNAE e código de serviço não são a mesma coisa
O CNAE classifica a atividade econômica da empresa. Já o código de serviço usado na NFS-e segue a lista de serviços e as regras do município ou do padrão aplicável. Um não substitui o outro.
Se a empresa ainda precisa revisar a atividade cadastrada, vale começar pelo enquadramento correto antes de continuar emitindo notas. Abertura de empresa da Contador Direto
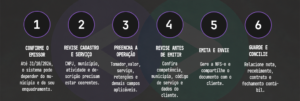
5. O que conferir antes de emitir
- Dados do cliente ou tomador.
- Descrição do serviço realmente prestado.
- Valor da operação e competência.
- Município e código de serviço aplicável.
- Retenções, quando existirem.
- Dados de operação com cliente no exterior, quando for o caso.
6. O que muda a partir de novembro de 2026 para o Simples
A partir de 1º de novembro de 2026, ME e EPP optantes pelo Simples Nacional que prestem serviços sujeitos à emissão de NFS-e deverão usar o Emissor Nacional, seja pela aplicação web, seja por integração via API.
As regras relativas à CBS e ao IBS para optantes do Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027, segundo a regulamentação publicada em agosto de 2026.
Erros comuns
- Emitir nota com descrição diferente do contrato.
- Confundir CNAE com código municipal de serviço.
- Usar o portal errado por não conferir a regra vigente do município.
- Tratar invoice como substituta automática da NFS-e.
- Não conciliar nota emitida com o valor recebido.
- Esperar o fim do mês para descobrir nota cancelada ou informação incorreta.
Perguntas frequentes
Todo dev precisa emitir NFS-e?
Quando a empresa presta serviços e está obrigada à emissão, a nota deve seguir o sistema e as regras aplicáveis ao contribuinte.
Toda empresa do Simples já usa o Emissor Nacional em setembro de 2026?
Não necessariamente. A obrigatoriedade nacional para ME e EPP do Simples foi prorrogada para 1º de novembro de 2026. Antes disso, é preciso conferir o procedimento vigente.
Nota fiscal e recibo são a mesma coisa?
Não. A nota fiscal é um documento fiscal estruturado conforme regras tributárias. Um recibo apenas comprova determinado pagamento ou recebimento.
A melhor nota é a que reflete a operação de verdade
Quando cadastro, contrato, nota e recebimento estão alinhados, a rotina fiscal fica muito mais previsível. Contabilidade completa da Contador Direto