Regime tributário é o conjunto de regras usado para calcular e recolher os impostos da empresa. Para quem trabalha com tecnologia, a escolha não deveria começar por uma pergunta como ‘qual paga menos?’, mas por outra: como essa empresa fatura, qual atividade exerce, qual é a folha, qual é a margem e para onde ela quer crescer?
Em empresas de TI, pequenas diferenças de operação podem mudar bastante o resultado. Uma software house com equipe, uma consultoria enxuta e um SaaS com receita recorrente podem ter o mesmo faturamento e ainda assim chegar a conclusões diferentes.
A Contador Direto compara cenários tributários de devs, software houses, SaaS e negócios digitais com base nos números da operação.
Em resumo
Os três regimes mais comuns na comparação de empresas de tecnologia são Simples Nacional, Lucro Presumido e Lucro Real. Cada um tem regras próprias de elegibilidade, cálculo, obrigações e forma de apuração.
Não existe um ‘regime ideal para TI’ válido para todo negócio. A resposta depende de faturamento, atividade, folha, margem, município, clientes, créditos tributários e estrutura da empresa.
1. Simples Nacional
O Simples Nacional foi criado para Microempresas e Empresas de Pequeno Porte. O limite geral de receita bruta anual é de R$ 4,8 milhões, além de outras condições e impedimentos previstos na legislação.
Em atividades de tecnologia sujeitas ao Fator R, a relação entre folha e receita pode direcionar a tributação para o Anexo III ou para o Anexo V. Por isso, dizer que ‘empresa de TI no Simples paga 6%’ é uma simplificação incorreta.
Antes de assumir um percentual, simule o Fator R com faturamento e pró-labore reais. Simulador de Fator R da Contador Direto
2. Lucro Presumido
No Lucro Presumido, a legislação aplica percentuais de presunção sobre a receita para formar a base de cálculo do IRPJ e da CSLL. Para muitas prestações de serviços, a base presumida é elevada, o que faz a margem real da empresa importar na comparação.
A legislação permite a opção pelo Lucro Presumido para empresas com receita bruta total do ano anterior de até R$78 milhões, desde que não estejam em alguma hipótese de obrigatoriedade do Lucro Real.
Em 2026, a Lei Complementar nº 224 alterou o tratamento de benefícios e percentuais de presunção para parcelas de receita acima de R$5 milhões no ano. Por isso, simulações antigas podem não refletir a regra atual.
3. Lucro Real
No Lucro Real, IRPJ e CSLL partem do lucro contábil ajustado pelas regras fiscais. Isso exige uma contabilidade mais detalhada e costuma tornar despesas, custos e margem efetiva ainda mais importantes.
O Lucro Real é obrigatório em algumas situações previstas em lei, inclusive para empresas que ultrapassam o limite legal de receita do Lucro Presumido no ano anterior e para determinadas atividades específicas.
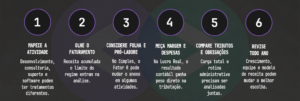
4. Folha de pagamento muda o cenário
Empresas de tecnologia podem ter operações muito intensivas em mão de obra. No Simples, a folha pode afetar o Fator R. Fora do Simples, encargos, folha e estrutura de custos continuam relevantes na análise do resultado.
5. Margem alta e margem baixa não deveriam receber a mesma resposta
Uma consultoria com poucos custos e margem alta pode se comportar de forma diferente de uma empresa de software com equipe, infraestrutura, marketing e desenvolvimento contínuo. O regime precisa ser testado com dados do negócio, não com uma regra genérica de mercado.
6. ISS também entra na conta
Como muitas empresas de TI prestam serviços, o Imposto Sobre Serviços, ISS, faz parte da comparação. Município, código de serviço e retenções podem alterar o custo tributário e a operação.
7. Reforma Tributária: o planejamento precisa olhar 2027
Em agosto de 2026, o Comitê Gestor do Simples Nacional atualizou regras para incorporar CBS e IBS ao regime e disciplinar a transição da Reforma Tributária do Consumo. Para empresas que estão decidindo estrutura no fim de 2026, o cenário de 2027 também precisa entrar no planejamento.
Tabela de leitura rápida
| Regime | Quando costuma entrar na análise | O que mais pesa |
| Simples Nacional | ME e EPP dentro das regras do regime | Atividade, receita, folha, Fator R e anexos |
| Lucro Presumido | Empresa elegível ao regime e com operação compatível | Receita, percentuais de presunção, ISS e margem real |
| Lucro Real | Obrigatório em alguns casos ou escolhido por estratégia | Lucro contábil, despesas, créditos e controles |
Erros comuns
- Escolher regime apenas pela alíquota nominal.
- Achar que Simples Nacional é sempre mais barato.
- Ignorar pró-labore e folha na análise.
- Comparar regimes sem considerar ISS.
- Usar uma simulação antiga sem conferir as regras de 2026.
- Nunca revisar o regime depois que a empresa cresce.
Perguntas frequentes
Toda empresa pequena de TI deve estar no Simples?
Não. O Simples pode ser adequado em muitos casos, mas o resultado precisa ser comparado com outras alternativas e com as regras de elegibilidade.
Lucro Presumido é melhor para empresa com margem alta?
Pode se tornar competitivo em alguns cenários, mas não é possível concluir isso apenas pela margem. Atividade, ISS, folha, faturamento e outras regras precisam ser considerados.
Lucro Real é só para empresa grande?
Não. Existem empresas menores que podem optar pelo Lucro Real, embora ele também seja obrigatório em determinadas situações previstas em lei.
A escolha certa nasce da simulação
Compare Simples Nacional e Lucro Presumido com números reais antes de fechar o planejamento tributário. Simulador Simples Nacional x Lucro Presumido