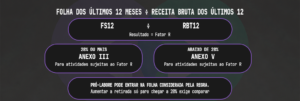
O Fator R é uma regra do Simples Nacional que compara a folha de salários dos últimos 12 meses com a receita bruta do mesmo período. Para algumas atividades de tecnologia, essa relação define se a tributação ocorre pelo Anexo III ou pelo Anexo V.
É por isso que dois devs com o mesmo faturamento podem ter cargas tributárias diferentes. O detalhe está na atividade, na folha considerada pela regra, no pró-labore e na receita acumulada.
A Contador Direto mantém um simulador específico para testar o Fator R com faturamento e pró-labore.
Em resumo
A fórmula é direta: folha de salários dos últimos 12 meses dividida pela receita bruta dos últimos 12 meses. Quando o resultado é igual ou superior a 28%, as atividades sujeitas ao Fator R vão para o Anexo III. Abaixo de 28%, vão para o Anexo V.
A regra não vale para toda atividade de forma indiscriminada. Primeiro é preciso verificar se a receita está entre as atividades sujeitas ao Fator R.
O que entra na folha usada pelo Fator R?
A regulamentação considera a folha de salários e valores relacionados à remuneração de pessoas físicas. A orientação oficial inclui salários, pró-labore, contribuição patronal previdenciária e Fundo de Garantia do Tempo de Serviço, FGTS, conforme as regras aplicáveis.
Por isso, o cálculo não é apenas ‘pró-labore dividido pelo faturamento’. O sistema olha o conjunto definido pela regulamentação.
Exemplo simples
Imagine uma empresa sujeita ao Fator R com R$240 mil de receita bruta acumulada em 12 meses. Se a folha considerada pela regra somar R$ 72 mil, a relação será de 30%. Nesse cenário, a atividade alcança o patamar de 28% e segue para o Anexo III.
Se a mesma empresa tiver folha de R$ 48 mil no período, a relação será de 20%. Nesse caso, a atividade fica abaixo de 28% e segue para o Anexo V.
Por que não dá para dizer que dev paga 6%
O Anexo III começa com alíquota nominal de 6%, mas isso não significa que todo dev pagará 6%. A alíquota efetiva depende da receita bruta acumulada, da faixa, da parcela a deduzir e das demais condições da empresa.
Da mesma forma, o Anexo V começa com alíquota nominal de 15,5%. Esses números são referências de tabela, não promessas de carga final.
Aumentar pró-labore só para bater 28% pode sair caro
Pró-labore gera efeitos previdenciários e pode gerar imposto de renda. Por isso, elevar a remuneração do sócio apenas para alcançar o Fator R pode trocar um ganho no Simples por um custo maior em outra parte da operação.
A decisão correta compara o imposto da empresa, a contribuição previdenciária, eventual imposto de renda e a necessidade financeira real do sócio.
Use o simulador de Fator R da Contador Direto para testar cenários antes de alterar o pró-labore. Simulador de Fator R da Contador Direto
O Fator R deve ser acompanhado mês a mês
A base considera uma janela móvel de 12 meses. Isso significa que novas receitas, alterações de pró-labore, contratações ou demissões mudam a relação ao longo do tempo.
Uma empresa que está acima de 28% hoje pode ficar abaixo mais adiante, e o contrário também pode acontecer.
Erros comuns
- Calcular o Fator R olhando só o mês atual.
- Somar apenas pró-labore e ignorar os demais componentes previstos.
- Aplicar Fator R a uma atividade que não está sujeita à regra.
- Aumentar pró-labore sem calcular INSS e imposto de renda.
- Confundir alíquota nominal com alíquota efetiva.
Perguntas frequentes
Fator R é obrigatório para todo dev?
Não. Ele se aplica às receitas de atividades que a legislação submete a essa regra.
Pró-labore entra no cálculo?
Sim, dentro da folha considerada pela regra, conforme a regulamentação.
Se eu passar de 28%, fico no Anexo III para sempre?
Não. O cálculo é atualizado com a folha e a receita dos últimos 12 meses.
Fator R é gestão, não truque tributário
Quando a empresa acompanha folha, faturamento e pró-labore de forma recorrente, o Fator R deixa de ser surpresa e vira uma variável de planejamento. Contabilidade completa da Contador Direto