ISS significa Imposto Sobre Serviços de Qualquer Natureza. É um tributo municipal que incide sobre prestações de serviços previstas em lei. Para quem trabalha com desenvolvimento, consultoria, suporte e outras atividades de TI, ele aparece diretamente na emissão da NFS-e e na apuração tributária.
A dúvida mais comum é ‘qual é a alíquota do ISS para dev?’. Não existe uma única resposta nacional. O município define a alíquota aplicável dentro dos limites legais e de acordo com o serviço.
A Contador Direto acompanha ISS, NFS-e e tributação de empresas de tecnologia de acordo com a operação e o município.
Em resumo
A Lei Complementar nº 116 estabelece as regras gerais do ISS. Para a maioria dos serviços, a alíquota máxima é de 5% e a mínima é de 2%, observadas as exceções e a legislação local.
Em regra, o imposto é devido no local do estabelecimento prestador. A própria Lei Complementar traz exceções em que o município competente muda conforme o tipo de serviço.
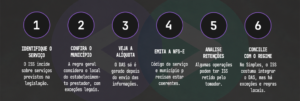
1. ISS é municipal
Isso significa que dois devs em cidades diferentes podem ter regras operacionais diferentes para cadastro, emissão de NFS-e, código de serviço e alíquota. O ponto de partida sempre é o município onde a empresa está estabelecida e a natureza do serviço.
2. A alíquota não deve ser presumida
A lei nacional estabelece limites, mas a alíquota concreta vem da legislação municipal. Para serviços de TI, ela costuma ficar dentro da faixa legal de 2% a 5%, mas o percentual exato precisa ser confirmado na cidade e para o código de serviço aplicável.
3. O município competente importa
A regra geral da Lei Complementar nº 116 considera o ISS devido no local do estabelecimento prestador. Existem exceções expressas na própria lei para determinados serviços. Por isso, não é seguro assumir que o imposto sempre pertence ao município do cliente.
4. No Simples Nacional, o ISS costuma estar dentro do DAS
Para optantes do Simples Nacional, o ISS normalmente integra a guia unificada, conforme o anexo e a atividade. Ainda assim, retenções, substituição tributária e outras hipóteses específicas podem alterar a rotina.
Se a empresa está no Simples, vale acompanhar também a atividade e o Fator R para entender o anexo correto. Simulador de Fator R da Contador Direto
5. Retenção de ISS não é regra para toda nota
Em algumas situações, o tomador pode ser responsável por reter o ISS. Isso depende da legislação, do município, do tipo de serviço e do enquadramento das partes. A nota precisa refletir corretamente se houve retenção.
6. NFS-e e ISS precisam conversar
O código de serviço da nota, a descrição da atividade, o município e a tributação precisam estar coerentes. Uma nota com código inadequado pode gerar inconsistência mesmo quando o CNAE da empresa está correto.
Serviço para o exterior
Operações internacionais exigem análise específica. A Lei Complementar nº 116 prevê que não incide ISS sobre exportações de serviços, mas exclui dessa regra serviços cujo resultado se verifique no Brasil. Por isso, receber de cliente estrangeiro, sozinho, não transforma automaticamente a operação em exportação para fins de ISS.
Erros comuns
- Usar 2% ou 5% como se fosse uma regra universal.
- Confundir município do cliente com município competente para o ISS.
- Ignorar retenção indicada no contrato ou na legislação.
- Confundir CNAE com código municipal de serviço.
- Emitir NFS-e sem conferir o tratamento de operação internacional.
Perguntas frequentes
ISS sempre está dentro do DAS?
Para empresas do Simples, normalmente integra a guia unificada, mas há situações específicas de retenção e recolhimento que precisam ser conferidas.
Todo serviço de TI paga 5% de ISS?
Não. A alíquota depende da legislação municipal e do serviço, respeitando os limites legais.
Cliente estrangeiro significa isenção de ISS?
Não automaticamente. É preciso analisar se a operação atende aos requisitos de exportação de serviços previstos na legislação.
ISS é local, mas precisa ser tratado dentro da estratégia tributária inteira
Quando município, atividade, NFS-e e regime tributário são analisados juntos, o imposto deixa de ser uma surpresa no fechamento. Contabilidade completa da Contador Direto