O Simples Nacional é um regime tributário voltado a Microempresas e Empresas de Pequeno Porte que reúne vários tributos em uma sistemática simplificada. Para uma empresa de tecnologia, porém, o nome ‘Simples’ não significa que toda atividade pagará a mesma alíquota.
Desenvolvimento de software, licenciamento, consultoria e suporte podem ter tratamentos diferentes. Em algumas atividades, o Fator R define se a receita vai para o Anexo III ou para o Anexo V.
Se você quer entender qual regime faz sentido para a sua operação, a Contador Direto trabalha com cenários tributários de empresas de tecnologia.
Em resumo
Podem solicitar opção pelo Simples Nacional as Microempresas e Empresas de Pequeno Porte que atendam aos requisitos do regime. O limite geral de receita bruta anual é de R$ 4,8 milhões, sem prejuízo de outras regras, sublimites e impedimentos.
O Documento de Arrecadação do Simples Nacional, DAS, reúne diversos tributos em uma única guia. Isso simplifica o pagamento, mas não elimina notas fiscais, folha, declarações e outras obrigações da empresa.
Simples Nacional não é tipo de empresa
Uma Sociedade Limitada ou um Empresário Individual pode ser optante pelo Simples, desde que cumpra as condições. O regime tributário é uma escolha diferente da natureza jurídica e do enquadramento de porte.
O faturamento acumulado influencia a alíquota
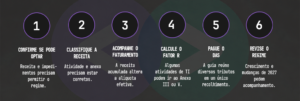
No Simples Nacional, a alíquota efetiva é calculada a partir da receita bruta acumulada e da tabela aplicável à atividade. Por isso, olhar apenas a alíquota nominal da primeira faixa pode gerar uma expectativa errada.
Quando a empresa cresce, a faixa de tributação pode mudar. A contabilidade precisa acompanhar a Receita Bruta Total dos últimos 12 meses e a segregação correta das receitas.
Empresas de TI podem cair em anexos diferentes
Algumas receitas de serviços de tecnologia estão sujeitas ao Fator R. Quando a relação entre folha e receita alcança 28% ou mais, as atividades sujeitas à regra são tributadas pelo Anexo III. Quando fica abaixo de 28%, vão para o Anexo V.
Antes de projetar imposto com base em 6%, simule o Fator R com números reais da empresa. Simulador de Fator R da Contador Direto
O DAS simplifica o recolhimento, não a gestão
A guia unificada evita vários pagamentos separados, mas a empresa ainda precisa controlar faturamento, notas, pró-labore, folha, despesas, retenções e documentos. Também é preciso verificar tributos que, em situações específicas, podem não estar dentro da mesma lógica simplificada.
Atenção ao calendário de 2026 e às mudanças para 2027
Em 2026, o Comitê Gestor do Simples Nacional atualizou regras para adaptação à Reforma Tributária do Consumo. Entre as mudanças, a regulamentação passou a tratar da Contribuição sobre Bens e Serviços, CBS, e do Imposto sobre Bens e Serviços, IBS, no regime, com efeitos que, em regra, começam em 1º de janeiro de 2027.
Outro ponto importante para quem lê este artigo em setembro de 2026: a Receita Federal informou que as empresas que desejam ingressar no Simples em 2027 e não constarem como optantes a partir de 1º de janeiro de 2027 devem observar o período de opção em setembro de 2026. Para empresas em abertura, existe fluxo próprio pelo Módulo de Administração Tributária, MAT.
Simples Nacional ou Lucro Presumido?
Não existe resposta única. Faturamento, folha, atividade, ISS, despesas e forma de contratação mudam o resultado. Uma empresa de tecnologia pode começar bem no Simples e depois ter motivo para comparar outro regime, ou o contrário.
Use o simulador Simples Nacional x Lucro Presumido da Contador Direto como ponto de partida para comparar cenários. Simulador Simples Nacional x Lucro Presumido
Erros comuns
- Achar que toda empresa de TI paga 6%.
- Confundir Simples Nacional com tipo jurídico.
- Usar o mesmo anexo para todas as receitas sem verificar a atividade.
- Ignorar o Fator R quando ele se aplica.
- Calcular imposto sem considerar a receita acumulada dos últimos 12 meses.
- Escolher regime uma vez e nunca mais revisar.
Perguntas frequentes
Toda empresa de tecnologia pode optar pelo Simples Nacional?
Não automaticamente. A empresa precisa estar dentro do limite de receita e não pode ter impedimentos previstos nas regras do regime.
Simples Nacional significa um imposto único?
Ele reúne vários tributos em uma guia unificada, mas isso não significa que toda obrigação tributária, fiscal ou contábil da empresa desapareça.
O Simples sempre é mais barato?
Não. O resultado depende da atividade, faturamento, folha, município e demais características da operação.
O regime deve acompanhar a fase da empresa
Uma contabilidade voltada a tecnologia ajuda a revisar o regime quando faturamento, equipe, clientes ou modelo de receita mudam. Contabilidade completa da Contador Direto