Receber de uma empresa estrangeira não transforma automaticamente o trabalho de um dev em exportação de serviços para fins tributários. Contrato, local do resultado, nota fiscal, documento comercial, câmbio e declaração da receita precisam contar a mesma história.
Para quem atua como pessoa jurídica (PJ), a contabilidade precisa acompanhar a operação desde a contratação até o fechamento em reais. O país do cliente importa, mas não resolve sozinho o tratamento do Imposto Sobre Serviços (ISS) nem a segregação da receita no Simples Nacional.
Quer uma contabilidade preparada para a rotina de quem trabalha com tecnologia? Veja como funciona a Contador Direto para devs.
Em resumo
A contabilidade de um dev que trabalha para o exterior precisa alinhar contrato, NFS-e, invoice, comprovantes de recebimento, conversão cambial e declaração da receita. Cliente estrangeiro não significa benefício fiscal automático: a operação precisa cumprir as condições aplicáveis à exportação de serviços.
O que uma contabilidade para dev precisa acompanhar?
A contabilidade precisa acompanhar o negócio de verdade. Para um dev PJ, isso vai bem além de gerar a guia do Simples Nacional todo mês.
ROTINA |
O QUE PRECISA SER ACOMPANHADO |
|---|---|
| Notas fiscais | Emissão correta de acordo com o serviço, a localidade e o cliente. |
| Pró-labore | Definição e processamento compatíveis com a realidade da empresa. |
| Fator R | Acompanhamento da relação entre folha e receita para atividades sujeitas à regra. |
| Impostos | DAS ou tributos do regime escolhido, além de retenções quando aplicáveis. |
| Obrigações | Declarações e prazos federais, locais e contábeis. |
| Contabilidade | Escrituração, balancetes, demonstrações e apuração de resultado. |
| Distribuição de lucros | Tratamento contábil compatível com os resultados efetivamente apurados. |
Na Contador Direto, a rotina para devs inclui acompanhamento de impostos, notas fiscais, pró-labore, obrigações e prazos. Conheça os serviços para empresas de tecnologia.
Cliente no exterior não basta para caracterizar exportação
A Lei Complementar nº 116 afasta o ISS das exportações de serviços, mas exclui desse tratamento os serviços desenvolvidos no Brasil cujo resultado aqui se verifique. Por isso, endereço do cliente, moeda do pagamento e idioma do contrato não bastam isoladamente.
No Simples Nacional, a receita de exportação de serviços deve ser informada de forma separada quando o serviço é prestado para pessoa física ou jurídica residente ou domiciliada no exterior, há ingresso de divisas e o resultado não se verifica no Brasil, conforme as regras do regime.
A análise depende do serviço, da entrega e do uso do resultado. Termos genéricos como desenvolvimento ou consultoria podem esconder operações diferentes.
Contrato, NFS-e e invoice têm funções diferentes
O contrato deve registrar escopo, forma de entrega, moeda, prazo, responsabilidade por tarifas, tratamento de impostos e condições de pagamento. Esses elementos ajudam a demonstrar o que foi prestado e onde o resultado será aproveitado.
A NFS-e é o documento fiscal brasileiro da prestação e segue a regra do município ou do ambiente nacional aplicável à empresa. A invoice é o documento comercial normalmente usado na relação com o cliente estrangeiro. Ela pode ser exigida pelo contratante ou pela instituição de pagamento, mas não substitui automaticamente a obrigação fiscal brasileira.
Descrição do serviço, valor, data, tomador e tratamento tributário precisam ser coerentes entre contrato, invoice, NFS-e e comprovantes.
Como receber e registrar o câmbio
O Banco Central admite diferentes formas de recebimento de exportações, inclusive crédito em conta do exportador no Brasil ou no exterior, observadas as regras cambiais e os serviços autorizados. A empresa deve guardar extratos, comprovantes, identificação do pagador e documentos da operação.
Na contabilidade brasileira, a receita precisa ser registrada em reais. A data de reconhecimento, a taxa de conversão e eventuais variações cambiais devem seguir o tratamento contábil aplicável. O valor que chega líquido depois de tarifas não deve apagar o valor bruto faturado e os custos da operação.
Como declarar no Simples Nacional
A receita do mercado externo deve ser segregada corretamente no Programa Gerador do Documento de Arrecadação do Simples Nacional Declaratório (PGDAS-D). Marcar a receita no campo errado pode alterar a composição do Documento de Arrecadação do Simples Nacional (DAS).
Mesmo quando a operação é tratada como exportação, continuam relevantes o CNAE, o anexo, o Fator R, a receita acumulada e as demais obrigações da empresa. Eventual imposto retido no país do cliente também não deve ser abatido do DAS sem base legal específica.
Pagamentos por plataforma também precisam de documentação
Plataformas de contratação e pagamento simplificam o repasse, mas não substituem contrato, nota, extrato e conciliação. A contabilidade precisa identificar cliente, valor bruto, tarifa, moeda, data e valor efetivamente recebido.
Se a plataforma aparece como pagadora, intermediária ou contratante, essa relação deve estar clara nos documentos. A classificação não pode ser decidida apenas pelo nome que aparece no extrato bancário.
CNAE continua sendo uma decisão central
Ser desenvolvedor não define sozinho o CNAE. O código depende do serviço vendido: desenvolvimento sob encomenda, software próprio, consultoria, suporte e outras atividades de tecnologia podem ter classificações diferentes.
CNAE |
ATIVIDADE |
QUANDO FAZ SENTIDO |
|---|---|---|
| 6201-5/01 | Desenvolvimento de programas de computador sob encomenda. | Sistema feito para um cliente específico. |
| 6202-3/00 | Desenvolvimento e licenciamento de programas de computador customizáveis. | Software próprio com adaptações por cliente. |
| 6203-1/00 | Desenvolvimento e licenciamento de programas de computador não customizáveis. | Software padronizado ou software como serviço. |
| 6204-0/00 | Consultoria em tecnologia da informação. | Consultoria, análise ou integração de tecnologia. |
| 6209-1/00 | Suporte técnico, manutenção e outros serviços em tecnologia da informação. | Suporte, manutenção ou assistência técnica. |
Contrato, cadastro da empresa e nota fiscal precisam contar a mesma história. O serviço registrado deve ser o mesmo que você vende e fatura.
Como funciona o Fator R para devs?
Quando o Fator R se aplica, a conta compara a folha de pagamento com o faturamento dos últimos 12 meses. Se o resultado chegar a 28% ou mais, a empresa vai para o Anexo III do Simples Nacional. Abaixo de 28%, vai para o Anexo V.
Na primeira faixa, o Anexo III começa com alíquota nominal de 6% e o Anexo V com 15,5%. Isso não significa que todo dev paga 6%: a alíquota efetiva depende da receita acumulada, da faixa e das demais regras do Simples Nacional.
Pró-labore, folha de pagamento e faturamento precisam ser vistos juntos. Aumentar o pró-labore só para tentar alcançar os 28% pode elevar outros custos.
Quer entender melhor o Fator R? Veja o conteúdo da Contador Direto sobre o tema.
Simples Nacional ou Lucro Presumido?
O Simples Nacional aparece com frequência entre empresas de tecnologia, mas a escolha precisa ser feita com números. Receita, atividade, Fator R, folha, retenções e operação internacional podem mudar a comparação.
Dependendo do faturamento e da estrutura, o Lucro Presumido também merece simulação. A decisão não deve partir apenas do país do cliente ou da moeda recebida.
Pró-labore e distribuição de lucros não são a mesma coisa
Pró-labore é o valor pago pelo trabalho do sócio na empresa. Lucro distribuído é outra coisa: depende do resultado que a contabilidade apurou.
Sem essa separação, as retiradas ficam difíceis de justificar. A contabilidade deve deixar claro o que é remuneração, o que é despesa e o que é resultado distribuível.
Quando vale trocar de contador?
Trocar de contador pode fazer sentido quando a empresa recebe as guias, mas continua sem respostas claras sobre Fator R, notas fiscais, pró-labore, impostos ou clientes no exterior. Também é um sinal de alerta quando o escritório não acompanha a rotina de tecnologia ou só aparece na hora de mandar um boleto.
A troca precisa ser planejada para não perder documentos, procurações, históricos e informações necessárias ao fechamento do período.
Erros comuns na contabilidade para devs que trabalham no exterior
Considerar toda receita estrangeira como exportação.
É preciso analisar o local do resultado e as condições do Simples e do ISS.
Usar apenas a invoice.
O documento comercial não substitui automaticamente a NFS-e e os registros brasileiros.
Declarar no PGDAS-D sem segregar a receita.
Mercado interno e externo precisam ser informados nos campos corretos.
Contabilizar somente o valor líquido recebido.
Tarifas e variação cambial precisam aparecer separadas do valor da receita.
Abater retenção estrangeira diretamente do DAS.
No Simples Nacional, uma retenção no exterior não gera compensação automática.
Misturar conta pessoal e conta da empresa.
A movimentação precisa manter o vínculo entre CNPJ, contrato, nota e recebimento.
Perguntas frequentes
Cliente estrangeiro significa exportação de serviços?
Não automaticamente. É necessário analisar o serviço, o ingresso de divisas e onde o resultado da prestação se verifica.
Dev que recebe do exterior precisa emitir NFS-e?
Em regra, a empresa deve documentar a prestação conforme as regras fiscais do município ou do ambiente nacional aplicável. O preenchimento precisa indicar corretamente o tomador e o tratamento da operação.
Invoice substitui NFS-e?
Não automaticamente. A invoice cumpre função comercial na relação internacional; a NFS-e é o documento fiscal brasileiro quando exigido.
Receita do exterior entra no Fator R?
A receita bruta considerada na apuração precisa seguir as regras do Simples Nacional. O cálculo deve ser feito com os dados completos da empresa, inclusive receitas segregadas corretamente.
Posso receber por plataforma internacional?
Sim, desde que a operação use um meio permitido e a empresa mantenha documentação suficiente para identificar pagador, valor, moeda, tarifa e natureza do recebimento.
Imposto retido no exterior pode ser descontado do DAS?
Não de forma automática. No Simples Nacional, a compensação depende de previsão legal específica e deve ser analisada antes de qualquer abatimento.
A Contador Direto atende devs com clientes no exterior?
Sim. A Contador Direto acompanha rotinas contábeis de devs e empresas de tecnologia que recebem de clientes internacionais.
Contabilidade para dev precisa acompanhar o negócio, não só as guias
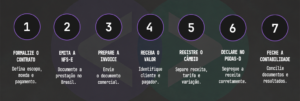
A melhor rotina contábil é aquela que acompanha a operação internacional do começo ao fim. Contrato, NFS-e, invoice, recebimento, câmbio, PGDAS-D e contabilidade precisam representar a mesma prestação.
Quando os documentos e os valores estão alinhados, o dev consegue explicar a receita, apurar os impostos e tomar decisões com mais clareza.
Quer organizar sua contabilidade como dev PJ com clientes no exterior? Conheça a Contador Direto e fale com uma equipe preparada para profissionais de tecnologia.